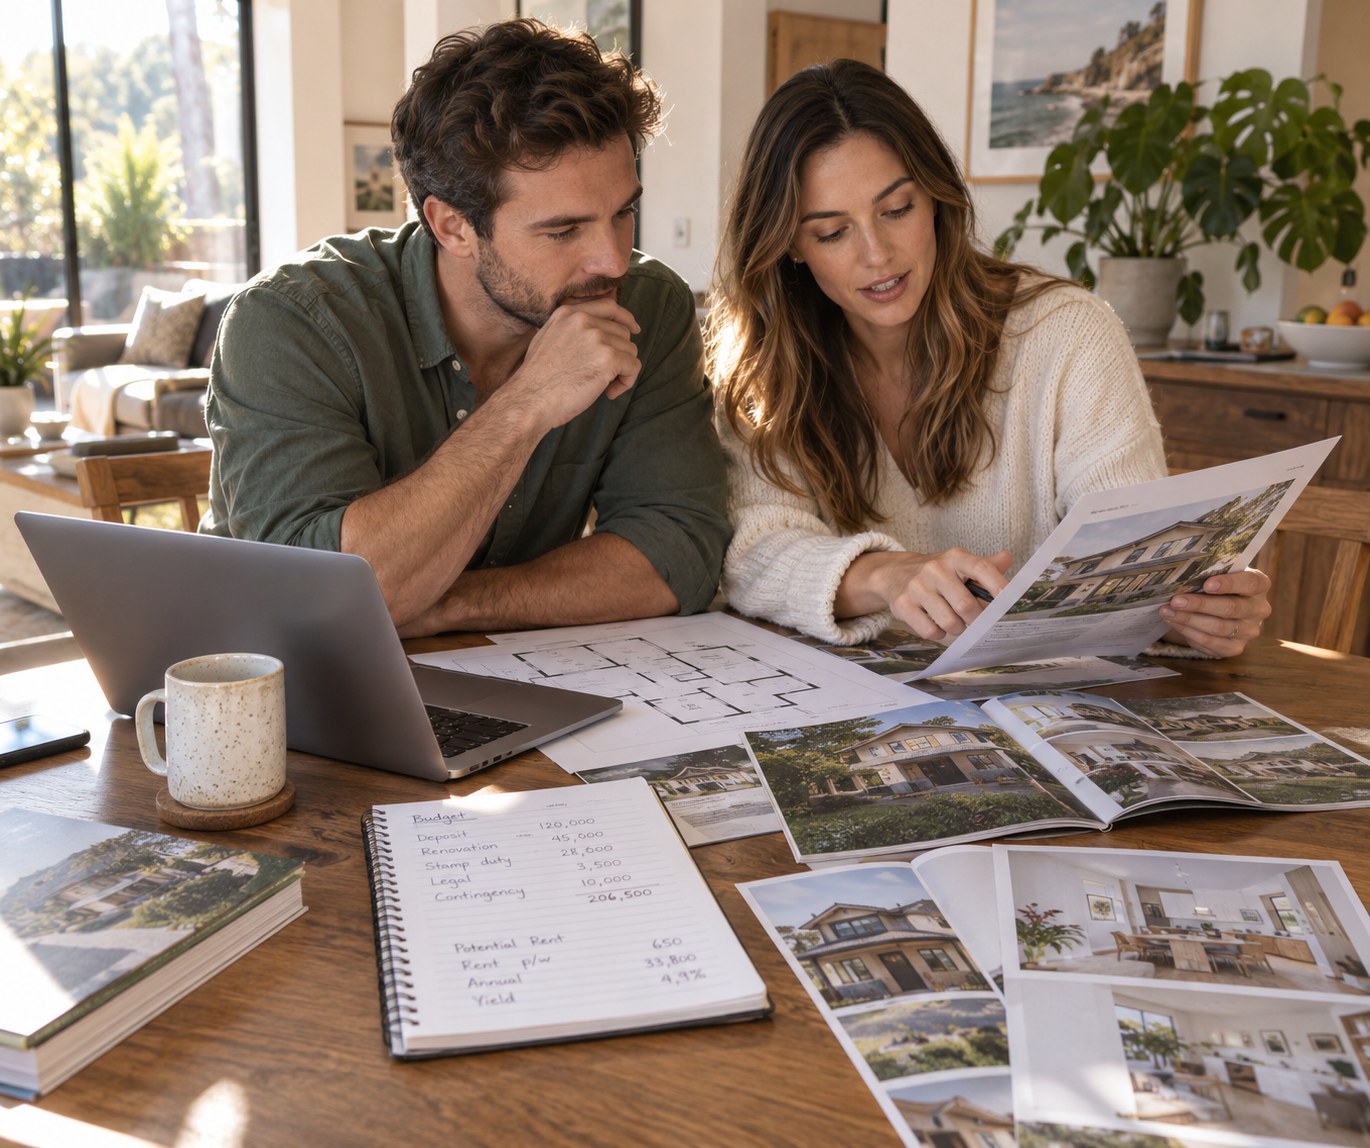
Investir dans l'immobilier locatif n'a rien d'un parcours du combattant. Ce qui bloque la plupart des débutants, ce n'est ni le marché ni les prix, mais l'enchaînement des décisions à prendre : combien emprunter, quel bien viser, quels contrats souscrire. Une fois cet enchaînement clarifié, l'opération devient lisible, donc plus simple à mener.
Cet article pose les repères utiles avant la première visite, puis pendant les premiers mois de location. Il ne promet pas de rendement miraculeux : il montre où se joue concrètement la facilité d'un premier investissement.
Un investissement immobilier devient facile lorsque trois conditions sont réunies : un budget calculé au-delà du prix d'achat, un financement validé avant les visites, et des assurances choisies en fonction du bien comme du locataire. La recherche du bien et la négociation s'appuient ensuite sur cette préparation.
Ce qui distingue une opération fluide d'une opération subie
La facilité en immobilier locatif ne doit rien au hasard. Elle vient d'un ordre respecté : définir sa capacité d'emprunt, cibler des biens cohérents avec cette capacité, sécuriser les contrats, puis mettre en location. Chaque étape prépare la suivante.
Une opération subie se reconnaît à quelques signaux simples. Visiter un appartement sans avoir interrogé sa banque. Découvrir le montant des charges de copropriété après la signature du compromis. Choisir son régime fiscal une fois l'achat engagé. Ces raccourcis semblent faire gagner du temps, ils en font perdre davantage.
À l'inverse, un acheteur qui connaît ses limites et ses objectifs négocie mieux, refuse plus vite un bien inadapté et avance sans hésitation quand la bonne opportunité se présente.
Le budget réel, bien au-delà du prix affiché
Le prix d'achat n'est qu'une ligne parmi d'autres. Un premier investissement locatif mobilise aussi des frais de notaire, des frais bancaires, des travaux, des charges, des assurances et une provision pour les périodes sans locataire. Ces postes se chiffrent avant l'offre, pas après.
Poste de dépenseCe qu'il faut anticiper Frais de notaireDe l'ordre de 7 à 8 % du prix dans l'ancien, moins élevé dans le neuf Frais bancaires et garantieQuelques centaines à quelques milliers d'euros selon le montant emprunté Travaux et équipementÀ chiffrer avant l'offre, avec une marge pour les imprévus Charges et taxe foncièrePartiellement récupérables via les provisions du locataire AssurancePropriétaire non occupant et, selon le profil, garantie loyers impayés Vacance locativeUn à deux mois de loyer à prévoir la première annéeCe tableau n'a pas vocation à donner des montants exacts, qui varient selon la ville et le bien. Il sert à éviter l'erreur la plus fréquente : raisonner sur le seul prix d'achat et découvrir le reste au fil du dossier.
Financement : obtenir l'accord avant de chercher
Une banque ne prête pas de la même façon pour une résidence principale et pour un investissement locatif. Le dossier est examiné sous l'angle du risque, avec une attention particulière au taux d'endettement, à l'apport et à la cohérence du projet.
Faire valider sa capacité d'emprunt en amont change la donne. L'acheteur sait ce qu'il peut viser, présente un dossier crédible au vendeur et négocie sans s'engager à l'aveugle. Cette étape prend quelques semaines, elle en fait gagner beaucoup ensuite.
Le choix de la durée compte autant que le taux. Une mensualité plus longue allège la trésorerie mensuelle mais augmente le coût total du crédit. Un premier investissement gagne souvent à privilégier la solidité du flux de trésorerie plutôt que la recherche du taux le plus bas.
Les assurances, ce poste qui décide de la tranquillité
Beaucoup de bailleurs découvrent les subtilités de l'assurance au moment d'un sinistre ou d'un impayé. La garantie du propriétaire non occupant couvre le logement quand il est vide ou occupé par un locataire, mais elle ne protège pas contre un loyer qui n'arrive pas. La garantie loyers impayés, elle, répond à ce risque précis, avec des conditions d'éligibilité et des exclusions qu'il faut lire avant de signer.
Sur ce terrain, la lecture des contrats gagne à être préparée avec des sources spécialisées, comme le contenu d'Assurance Magazine, qui décrypte les garanties et les clauses limitatives sans jargon inutile. Comprendre ce qui est couvert, et surtout ce qui ne l'est pas, évite les mauvaises surprises au moment où elles coûtent le plus cher.
Le choix se joue ensuite sur un équilibre : une protection trop légère laisse le propriétaire exposé, une couverture trop large grignote le rendement. Le bon calibrage dépend du bien, du profil du locataire et de la trésorerie disponible.
Les premiers mois de location
Une fois le bien acquis, la mise en location suit un rythme connu. Sélection des candidats, vérification des justificatifs, signature du bail, état des lieux, remise des clés. Chaque étape a ses documents obligatoires et ses délais.
La première année sert souvent de période d'ajustement. Les provisions sur charges se recalent, les petits travaux apparaissent, la vacance éventuelle se mesure. Tenir un suivi simple des encaissements et des dépenses permet de savoir, au bout de douze mois, si l'opération tient ses promesses.
Trois erreurs qui compliquent une opération simple
- Signer un compromis sans avoir vérifié le montant des charges de copropriété et les travaux votés.
- Négliger la lecture des contrats d'assurance et découvrir une exclusion le jour du sinistre.
- Compter sur un loyer théorique sans avoir confronté le montant aux annonces comparables du quartier.
Chacune de ces erreurs se corrige avant l'achat, ce qui explique pourquoi la préparation pèse plus lourd que la vitesse d'exécution.
Peut-on investir dans l'immobilier locatif avec un apport réduit ?
Oui, à condition d'accepter un montant emprunté plus élevé et donc une mensualité plus lourde. Un apport faible reste accepté par certaines banques si le dossier présente des revenus stables et un taux d'endettement maîtrisé. Il faut alors prévoir une marge pour les frais et les premiers mois de location.
Comment limiter le risque d'impayé sans alourdir le budget ?
La sélection du locataire reste la première protection : justificatifs de revenus, garant, cohérence entre le loyer et les ressources. Une garantie loyers impayés complète ce travail, mais son coût doit être intégré au calcul de rendement dès le départ, pas découvert en cours de route.
Faut-il rénover un bien avant de le mettre en location ?
Tout dépend de l'état du logement et du marché local. Des travaux de mise en conformité ou de rafraîchissement peuvent accélérer la location et soutenir le loyer. Une rénovation lourde se justifie surtout si elle reste compatible avec le rendement visé et le délai avant mise en location.
Combien de temps faut-il pour trouver un locataire fiable ?
Dans une zone tendue, quelques semaines suffisent souvent. Ailleurs, le délai peut atteindre deux à trois mois, ce qui justifie la provision de vacance inscrite au budget. La qualité du dossier compte plus que la rapidité : un locataire solide vaut mieux qu'un logement occupé trop vite.